




Доходность гособлигаций Европы утром в пятницу снизилась после жесткой распродажи в начале недели, тогда как доходность трежерис США достигла новых максимумов, а ипотечные ставки в стране выросли до 7 %, самого высокого уровня со времени возвращения Дональда Трампа в Белый дом.
В пятницу утром облегчение на европейском рынке облигаций было незначительным и последовало за одной из самых резких распродаж долга за последние годы.
 РЕКЛАМА
Доходность десятилетних гособлигаций Франции OAT в пятницу утром держалась в районе 4,67 %, снизившись с примерно 4,7 % ранее, тогда как доходность десятилетних немецких Bund составляла около 3,59 % против 3,61 % до этого.
Разрыв между доходностями десятилетних облигаций Франции и Германии, самый наглядный показатель риск-премии, которую инвесторы закладывают в Париж, на этой неделе превысил 110 базисных пунктов и стал максимальным с долгового кризиса в зоне евро 2012 года.
Движение отражает обеспокоенность инвесторов уровнем долга Франции и политическими рисками, связанными с выборами, которые усилились после понижения рейтинга страны агентством Scope. Инвесторы оценивают вероятность того, что во втором туре президентских выборов 2027 года сойдутся ультраправый и ультралевый кандидаты.
По этим причинам стоимость страхования французского долга от дефолта также поднялась до максимума почти за десятилетие.
Однако главные события разворачивались в США.
Доходность 30-летних казначейских облигаций США на этой неделе поднялась до максимума с 2004 года, достигнув около 5,5 %, поскольку новый скачок цен на нефть усилил опасения по поводу устойчивой инфляции и растущего госдолга.
Доходность 10-летних казначейских облигаций, которые служат ориентиром для ипотечных ставок в США, вышла на уровни, невиданные с 2007 года.
Американские покупатели жилья ощутили общее удорожание заимствований: средняя ставка по 30-летней ипотеке на этой неделе достигла 7 %, примерно на процентный пункт выше уровня до начала войны с Ираном, и поднялась до максимума с момента вступления в должность президента США Дональда Трампа в январе 2025 года.
Почему облигации и акции падают вместе
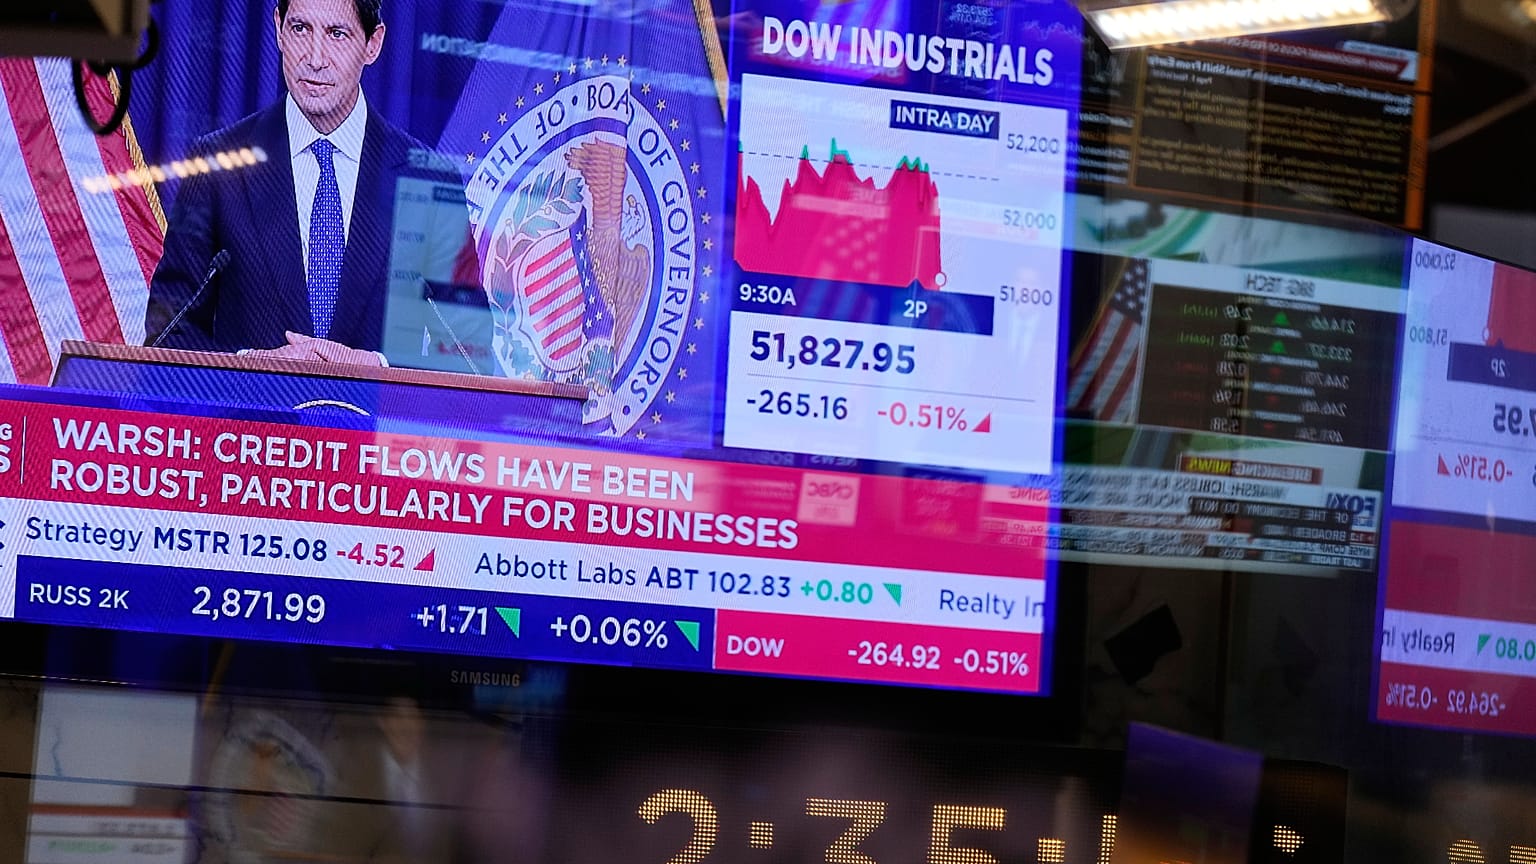
Необычно то, что облигации перестали выполнять роль тихой гавани как раз в тот момент, когда фондовый рынок зашатался.
«Облигации и акции падают из-за инфляции», — сказал Ник Сондерс, генеральный директор онлайн-платформы для инвестиций Webull UK.
Энергетические шоки и война подталкивают цены вверх, в то время как рост замедляется, и в обычной ситуации падение акций заставило бы инвесторов уходить в облигации. Сейчас, когда процентные ставки не снижаются, «традиционная тихая гавань» выглядит менее привлекательно.
Сондерс напомнил о начале 1970-х годов, когда похожее сочетание энергетического шока и давления заработной платы отправило доходности британских ценных бумаг gilt в стратосферу, а акции обвалились на 73 %, хотя отметил, что современные экономики гораздо менее зависят от нефти, а рынки труда обладают большим запасом прочности, чтобы поглощать ползучую инфляцию.
По словам Сондерса, определённую защиту дают облигации с защитой от инфляции, золото и другие активы, не связанные напрямую с динамикой акций, хотя «было бы ошибкой полностью отказаться от облигаций».
В Oxford Economics смотрят на происходящее спокойнее.
«Мы считаем всплеск процентных ставок в основном временным явлением, которое во многом отражает пересмотр ожиданий по денежно-кредитной политике на фоне скачка цен на энергоносители», — сказали ведущие экономисты Рикардо Амаро и Даниэль Крал. По их словам, большинство государственных бюджетов способны выдержать более высокие ставки, учитывая длительные средние сроки погашения их долга.
Однако Франция и, в меньшей степени, Италия остаются исключением. В тяжёлом сценарии обеим странам «придётся ужесточить бюджетную политику более чем на один процентный пункт ВВП, чтобы компенсировать устойчивый рост стоимости обслуживания долга», отметили экономисты. Испания, Греция и Португалия находятся в более комфортном положении.