








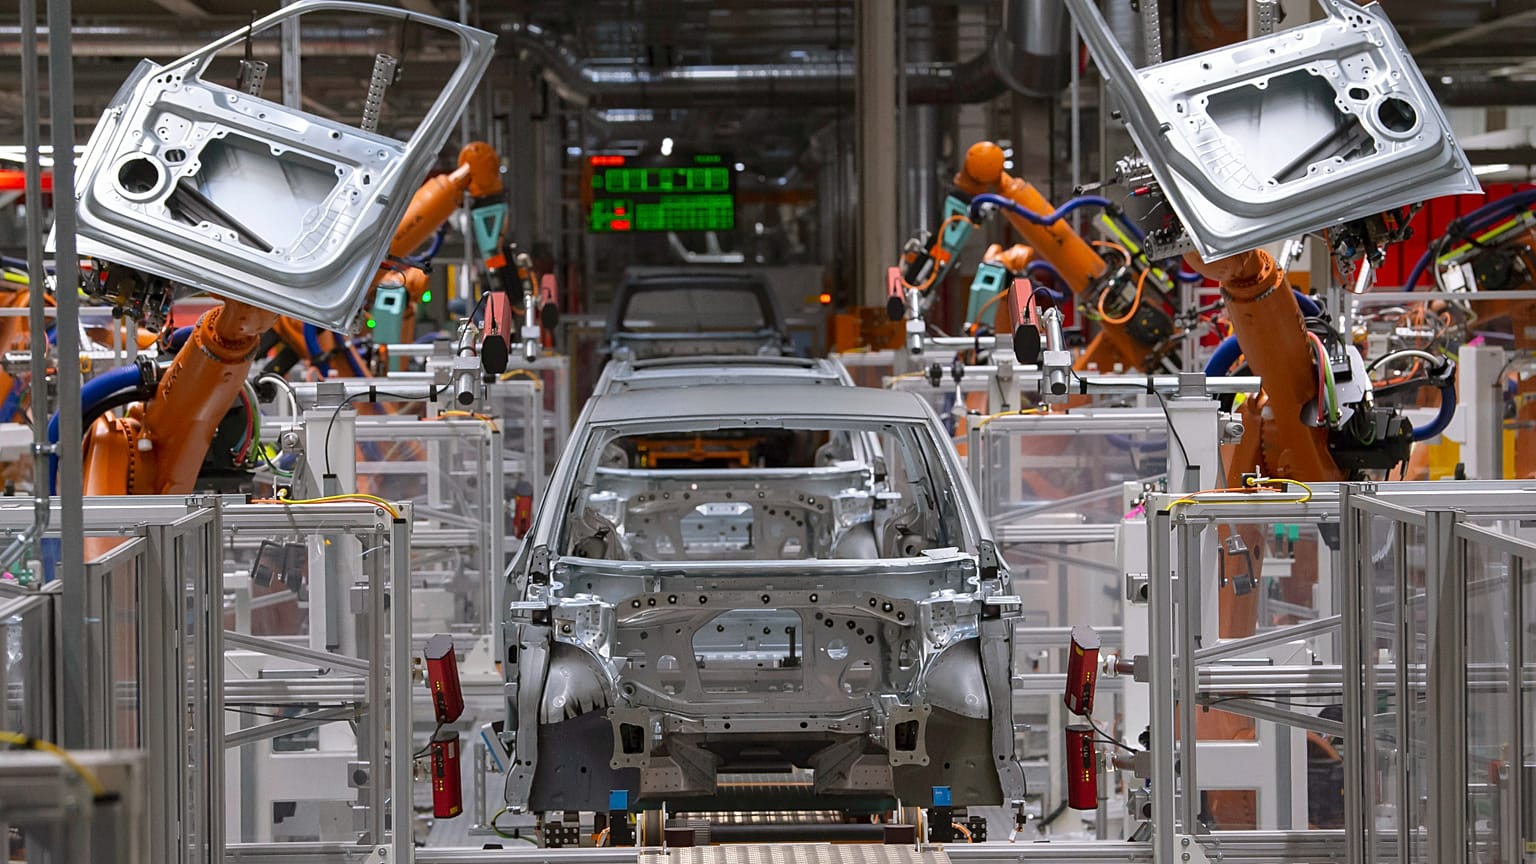


По данным нового отчёта, автопром Европы сильнее всего рискует из‑за зависимости от немногих стран по чипам и материалам, а переход на электрокары усиливает конкуренцию с ИИ и дата‑центрами за те же ресурсы.
Автопроизводители Европы зависят от ограниченного круга стран, поставщиков и перерабатывающих центров, которые обеспечивают их необходимыми чипами, магнитами и металлами, и именно эта зависимость, как показывает новое исследование, является главным риском для цепочек поставок в автопроме Евросоюза.
 РЕКЛАМА
Анализ, проведённый чешским и немецким подразделениями консалтинговой компании EY по запросу Европейской ассоциации автопроизводителей (ACEA) и опубликованный во вторник, оценивал десять критически важных материалов и компонентов по шести факторам, которые могут ограничивать их поставки.
Наивысшую оценку получила концентрация поставок - 4,6 балла по пятибалльной шкале.
Пять видов сырья и комплектующих оказались наиболее уязвимыми: полупроводники, кремний, вольфрам, неодим-железо-борные магниты, используемые в электродвигателях, и жгуты проводов - кабельные сборки, соединяющие электрические системы автомобиля.
Промышленность уже сталкивалась с этим риском.
По данным ассоциации поставщиков CLEPA, введённые Китаем ограничения на экспорт редкоземельных элементов в прошлом году привели к остановке нескольких производственных линий в Европе, а кризис поставок на заводе чипов Nexperia заставил ACEA в октябре предупредить о возможных «значительных нарушениях в производстве автомобилей в Европе».
Для шести из десяти позиций самым рискованным этапом является не добыча, а переработка и рафинирование сырья.
Китай доминирует в переработке редкоземельных элементов и производстве магнитов, а также в обработке галлия и германия, тогда как Тайвань и Южная Корея являются крупнейшими центрами производства чипов.
«Основная проблема Европы заключается не только в доступе к сырью. Ещё более критична нехватка перерабатывающих мощностей, квалифицированных поставщиков и специализированных компетенций», - заявил Зденек Душек, партнёр по консультациям в автопроме компании EY в Чехии.
«Такие возможности невозможно создать за один-два года», - добавил Душек.
Конкуренция с искусственным интеллектом
Электрификация обостряет проблему.
Электромобилям требуется меньше традиционных деталей, но больше полупроводников, силовой электроники и критически важных материалов, что заставляет автопроизводителей конкурировать за одни и те же ресурсы с секторами искусственного интеллекта, дата-центров, обороны и чистой энергетики.
По оценкам исследования, переход на электромобили примерно на 15% усиливает конкуренцию с другими отраслями за одни и те же ключевые материалы и компоненты.
При этом автопроизводители часто остаются небольшими заказчиками на этих рынках, обеспечивая лишь 17% конечного спроса на полупроводники и всего 3% на галлий - металл, используемый в силовой электронике и радиолокации.
Возрастающая конкуренция и высокая концентрация цепочек поставок подталкивают цены вверх. Так, стоимость галлия с 2016 года выросла более чем в 11 раз - примерно со 197 до около 2269 долларов за килограмм - на фоне растущего спроса, подпитываемого в том числе развитием ИИ.
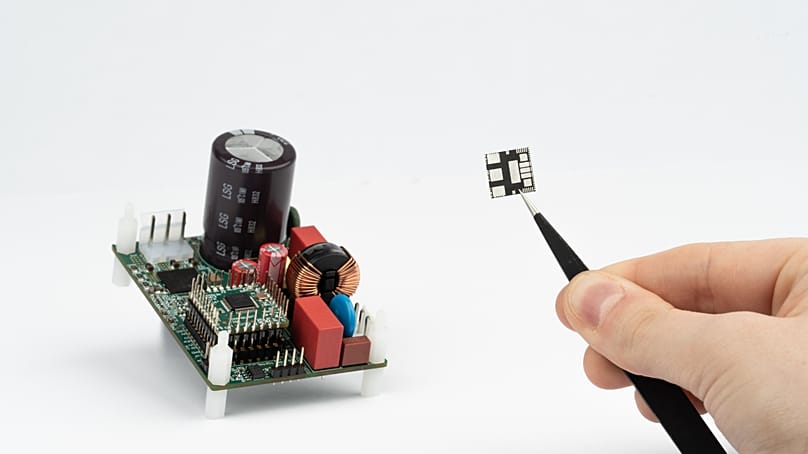
«Автопроизводителям всё чаще приходится конкурировать за такие поставки с другими секторами, например производителями чипов для систем искусственного интеллекта», - отметила Мартина Нимчова, менеджер по бизнес-консалтингу в чешском подразделении EY.
Дополнительное давление создают планы по беспилотному вождению, поскольку автономные функции повышают зависимость от чипов, датчиков, галлия и германия, отмечается в исследовании.
Так, Volkswagen заключил партнёрство с Uber для запуска парка автономных, полностью электрических микровэнов «ID. Buzz AD», и поездки на платформе Uber в Лос-Анджелесе планируется начать в конце 2026 года, а затем довести их число до нескольких тысяч машин.
Тем временем Stellantis намерен в 2028 году начать производство роботакси для Uber с использованием технологии автономного вождения Nvidia.
Без быстрого решения
В исследовании рассматриваются четыре сценария, при которых сбои по всему миру могут оставить европейских автопроизводителей без жизненно важных поставок: перебои с поставками электроники из Тайваня, ресурсный национализм в Азии, перегруженные торговые коридоры в Америках и нестабильность на маршрутах вывоза полезных ископаемых из Африки.
Общим знаменателем остаётся логистика, и даже кратковременный сбой способен остановить сборочные линии, работающие по принципу поставок «точно в срок», как это показал дефицит чипов в 2021-2022 годах.
«Расширение мощностей по производству наиболее критичных компонентов часто занимает более пяти лет», - пояснил Душек, добавив, что преимущество получает «не тот, у кого на бумаге лучшая стратегия, а тот, кто действует раньше и быстрее наращивает мощности».
Полная самодостаточность, как отмечает исследование, нереалистична.
Вместо этого его авторы призывают Европу ускорить выдачу разрешений и квалификацию производств, направлять инвестиции в наиболее узкие места, диверсифицировать поставщиков и логистические маршруты, тщательнее мониторить цепочки поставок и обеспечивать частным инвесторам предсказуемый долгосрочный спрос.
«Речь идёт не просто об управлении рисками, а о защите промышленной мощи Европы», - подчеркнула генеральный директор ACEA Сигрид де Врис.
Поскольку создание новых мощностей измеряется годами, ключевой вывод исследования в том, что действовать нужно до следующего дефицита, а не в разгар кризиса.