






HSBC заявляет, что всем членам G7 понадобятся первичные профициты по‑итальянски для стабилизации долга, а Рим занимает дешевле Парижа накануне предвыборного бюджета.
В сентябре 1992 года Италия стала примером-предостережением для европейских финансов. Лиру вынудили выйти из европейского механизма обменных курсов, валюта резко ослабла, и Риму пришлось убеждать инвесторов, что страна по-прежнему способна платить по счетам.
 РЕКЛАМА
Затем последовали более чем три десятилетия жесткой экономии, о которых итальянцы спорят до сих пор. Год за годом государство собирало в виде доходов больше, чем тратило, если не учитывать проценты по долгу.
Экономисты называют это первичным профицитом. По данным Международного валютного фонда, Италия демонстрировала его в 28 из 34 лет, прошедших с 1992 года.
Теперь один из крупнейших банков мира заявляет, что остальным странам «Большой семёрки» предстоит сделать то же самое.
«Каждому члену G7 придётся последовать примеру Италии», заявила на прошлой неделе главный экономист HSBC по глобальной экономике Джанет Генри в записке под заголовком «Turning Italian?».
Свою позицию она объясняет простой арифметикой. Если процентная ставка по государственному долгу остаётся выше темпов роста экономики, соотношение долга к выпуску продукции продолжает расти, если только правительство не тратит меньше, чем собирает, до учёта процентов.
Поскольку стоимость заимствований в развитых экономиках высока, Генри ожидает, что такой разрыв сохранится.
Урок, который Италия усвоила тяжёлым путём
Генри постаралась не превращать Италию в образцового ученика.
«Италия не образцовый пример: объём долга по-прежнему высок, но страна много лет ведёт политику устойчивого первичного профицита, к которой её первоначально вынудил тяжёлый валютный и долговой кризис 1992 года», отметила она.
По её мнению, разница в том, что Рим поддерживает эти усилия уже десятилетиями, тогда как остальные лишь начали движение в этом направлении.
«В отличие от Италии, ни одна из остальных стран не движется по пути длительной корректировки», сказала Генри.
По её словам, попытки сократить дефицит в прошлом году предприняли только страны, почувствовавшие давление со стороны долгового рынка, такие как Великобритания.
От проблем не избавлены даже Соединённые Штаты. Генри сослалась на оценку директора Бюджетного управления Конгресса, американского фискального надзорного органа, согласно которой стабилизация долга США исключительно за счёт роста потребовала бы номинального роста экономики на уровне 7-8% в год при текущих ставках.
Она также предупредила, что простые выходы исчерпаны. Правительства уже не могут сократить расходы так, как это сделали Греция и Португалия после кризиса в зоне евро, а рост производительности благодаря искусственному интеллекту может не так легко преобразоваться в более высокие налоговые поступления.
«Впереди сложные политические решения», заявила она.
Лишь одна страна G7 тратит меньше, чем собирает
Последние данные МВФ показывают, насколько одинока позиция Италии.
Согласно октябрьскому выпуску обзора Fiscal Monitor, Италия на пути к первичному профициту в 1% ВВП в этом году, который должен увеличиться до 1,2% в 2027 году. Это единственная экономика G7, от которой ожидается такой результат.
Франция движется к первичному дефициту в 2,9% ВВП в этом году. Германия, долго считавшаяся главным приверженцем бюджетной дисциплины в зоне евро, по прогнозам получит первичный дефицит в 3,4%, так как наращивает расходы на оборону и инфраструктуру.
В Соединённых Штатах ожидается первичный дефицит в 4,9%, в Канаде 2,6%, а в Японии и Великобритании примерно по 1,2%.
Степень, до которой остальным странам придётся ужесточать политику, остаётся предметом дискуссий. В статье в журнале МВФ Finance & Development, опубликованной в марте, экономист Зсолт Дарваш оценил, что для стабилизации долга Франции и США каждому из этих государств нужен первичный профицит в 1,3% ВВП, а Великобритании 1,8%.
Для Франции это означало бы улучшение бюджетного баланса более чем на четыре процентных пункта ВВП. Дарваш отметил, что Париж достигал нужного уровня лишь шесть раз за пять десятилетий.
Италия, если быть точными, по-прежнему несёт более тяжёлое бремя. МВФ ожидает, что государственный долг страны достигнет в этом году 137,9% ВВП, что является самым высоким показателем в зоне евро и превышает уровень Греции в 136%. У Франции показатель составляет 118,5%.
Долговые рынки уже изменили мнение
Судя по всему, инвесторы пришли к похожим выводам, что и HSBC.
В понедельник в 13:26 по центральноевропейскому времени доходность 10-летних государственных облигаций Италии составляла 4,43%, тогда как доходность аналогичных французских облигаций OAT достигала 4,93%.
Это означает, что Рим занимает деньги на десять лет по ставке на полпроцентного пункта ниже, чем Париж. В пятницу спред сократился до 50 базисных пунктов, самого широкого преимущества Италии как минимум с 1999 года, согласно данным TradingView.
Перелом произошёл быстро. В начале 2025 года Италия платила на 34 базисных пункта больше, чем Франция. Доходности пересеклись в сентябре 2025 года, и разрыв продолжает увеличиваться.
Сейчас Италия занимает средства также дешевле, чем Великобритания, где доходность 10-летних облигаций gilt составляет 5,35%, и Соединённые Штаты, где доходность 10-летних казначейских облигаций Treasury равна 5,12%.
По сравнению с Германией, эталоном для зоны евро, спрэд BTP-Bund составляет 106 базисных пунктов. Он показывает дополнительную доходность, которую инвесторы требуют за покупку итальянских, а не немецких облигаций. Аналогичный французский разрыв сейчас равен 156 базисным пунктам, более чем вдвое больше 71 пунктов, с которых начинался год.
Италия не осталась в стороне от распродажи долговых бумаг в этом году. Её спрэд расширился с примерно 60 базисных пунктов в конце февраля, когда война на Ближнем Востоке подтолкнула вверх цены на энергоносители, инфляционные ожидания и стоимость заимствований по всей Европе.
Экономисты Pantheon Macroeconomics Клаус Вистесен и Мелани Дебоно ожидают, что это движение будет отыграно.
«Мы считаем, что спрэд BTP-Bund сократится в следующем году, более чем компенсировав его расширение в текущем году», говорится в их записке от четверга. «Мы ожидаем, что к середине 2027 года спрэд BTP-Bund составит 20 б.п. против чуть более 100 б.п. сейчас».
Частично их аргументация связана с Францией. Они полагают, что её более серьёзные бюджетные проблемы вместе с неопределённостью вокруг президентских выборов следующего года будут побуждать инвесторов выбирать итальянские облигации.
Даже в этом случае более дешёвое заимствование относительно других стран не сделает итальянский долг дешёвым. «Доходности останутся высокими, чуть выше 3%, а стоимость обслуживания долга для итальянского правительства пока будет значительной», написали они.
Бюджет в год выборов испытывает модель на прочность
Более серьёзное испытание для Италии может исходить от самого Рима.
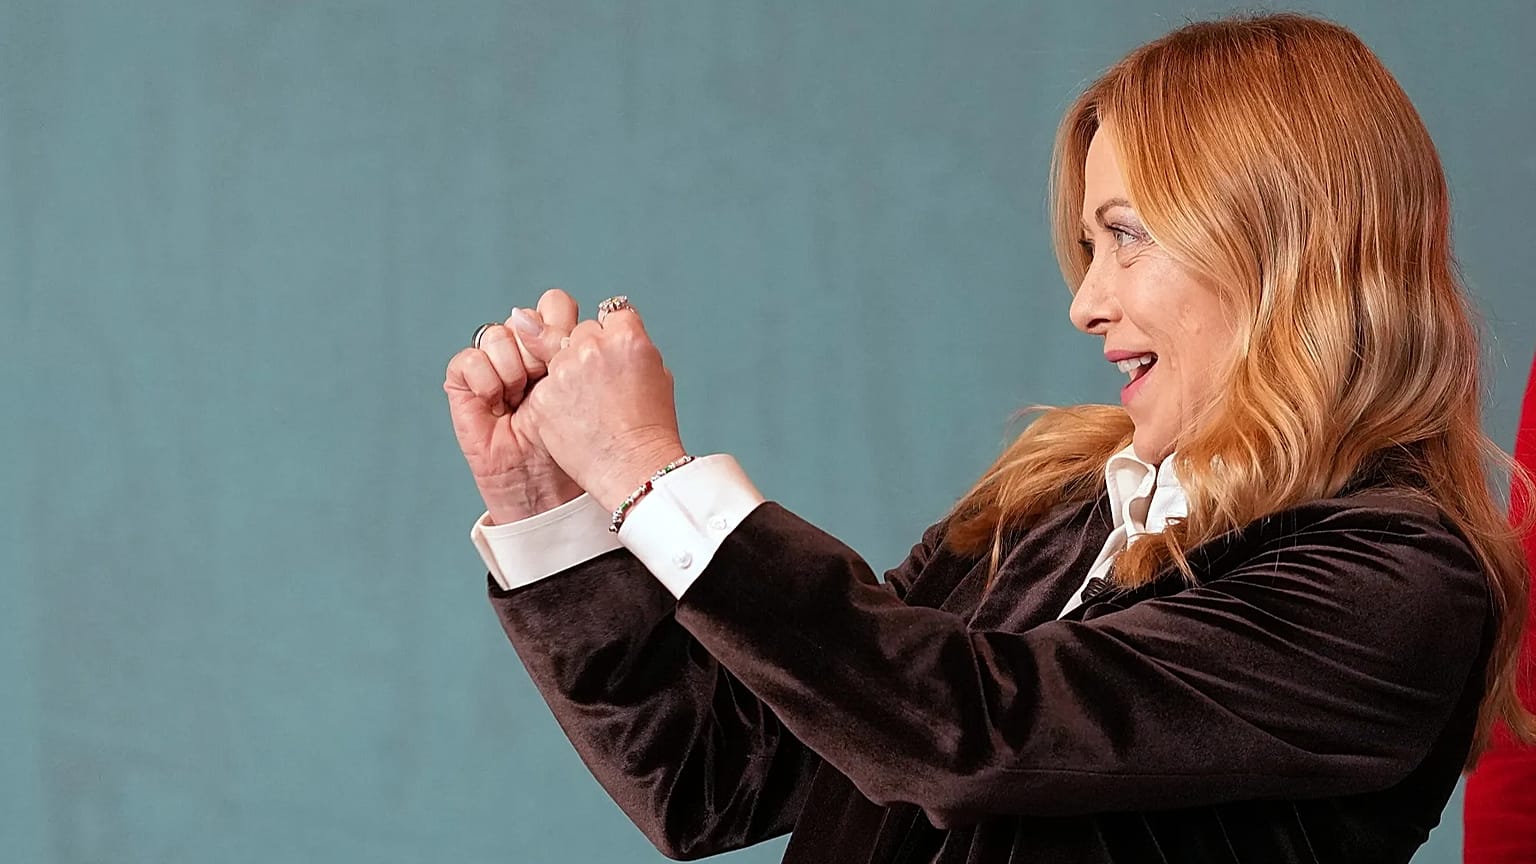
Правительство Джорджи Мелони одобрило бюджет на 2027 год 28 октября, пакет мер примерно на 26 миллиардов евро, который сейчас рассматривает парламент.
Основная его часть связана с налоговыми послаблениями.
Только в 2027 году налоговая ставка 33% по подоходному налогу будет распространяться на доходы до 55 000 евро вместо нынешних 50 000 евро.
Молодые работники частного сектора, родившиеся после 1997 года и зарабатывающие до 28 000 евро, будут платить фиксированный налог 1% с повышения зарплаты до 2 500 евро. Повышения в результате переоформления трудовых договоров будут облагаться налогом по ставке 5% для работников с доходом до 33 000 евро.
Самозанятые смогут оставаться в режиме плоского налога при обороте до 100 000 евро вместо нынешних 85 000 евро.
Налог на автомобили будет навсегда отменён для одной застрахованной машины мощностью до 80 киловатт на владельца, а матери как минимум двух детей с доходом до 40 000 евро будут получать не облагаемые налогом 100 евро в месяц.
Частично эти меры будет профинансированы за счёт трёхпроцентного повышения ставки налога на прибыль для банков и страховых компаний на два года, повышения регионального налога на бизнес для энергетических компаний и удвоения налога на финансовые операции до 0,8%.
Суд Италии по делам государственной отчётности, который контролирует государственные расходы, сообщил депутатам 9 ноября, что многие налоговые льготы истекают в конце 2027 года и около 70% финансирования не будет продлено, перекладывая счёт на следующий состав парламента.
Согласно собственному бюджетному плану правительства, опубликованному в октябре, дефицит составит 2,9% ВВП в этом году и вырастет до 3,4% в 2027 году с учётом дополнительных расходов на оборону и энергетику, разрешённых правилами ЕС.
Ожидается, что долг увеличится до 138,5% ВВП в следующем году.
Голосование с непредсказуемым исходом
Бюджет принимается на фоне приближающихся в Италии парламентских выборов, которые должны состояться к осени 2027 года, при растущих разговорах в Риме о возможном переносе голосования на весну.
Последний опрос SWG для телекомпании La7, опубликованный 9 ноября, показал, что центролевая оппозиция набирает 44,9%, а правоцентристская коалиция Мелони 44%, то есть разрыв укладывается в погрешность.
Партия «Братья Италии» во главе с Мелони остаётся крупнейшей отдельной партией с поддержкой 28,9%, при этом 29% опрошенных не указали предпочтения.
Базовый сценарий Pantheon заключается в том, что правящая коалиция сохранит власть после голосования, что, по их мнению, станет ещё одним фактором в пользу сохранения узкого спрэда до 2027 года.
В 1992 году у Италии не было иного выбора, кроме как затянуть пояс. Спустя 34 года остальным странам G7 советуют поступить так же, как раз в тот момент, когда Италию побуждают ослабить собственное ужесточение.