



Во Франции с начала года нет роста, ВВП снизился на 0,1 % в июле–сентябре. Кабинет требует от партий одобрить бюджет‑2027, способность успокоить рынки под вопросом.
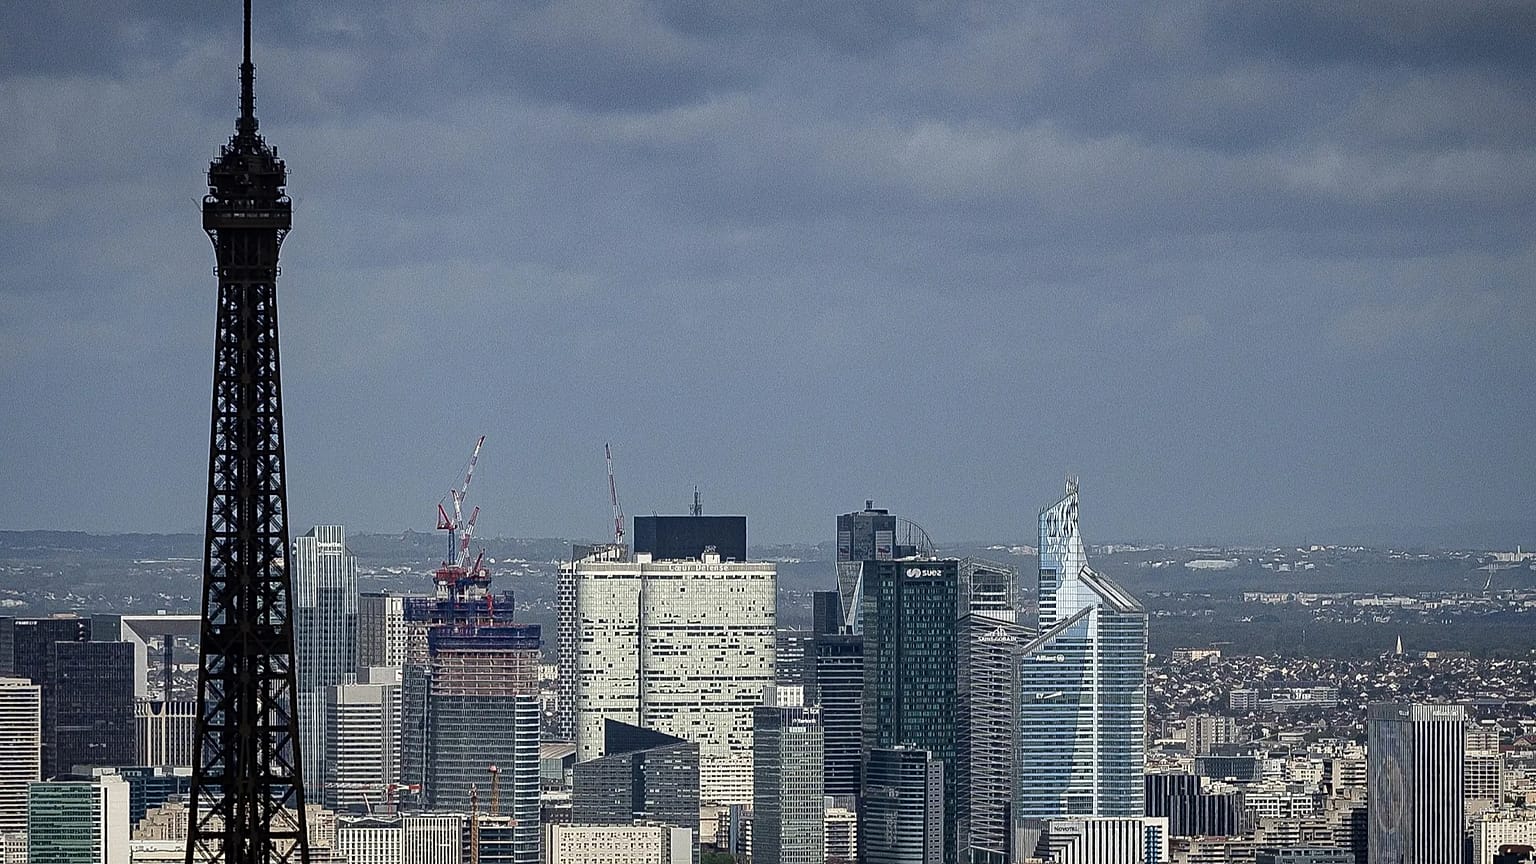
Неудачный результат. Валовой внутренний продукт Франции в третьем квартале снизился на 0,1 %, сообщил в пятницу Национальный институт статистики и экономических исследований (Insee) после стагнации во втором квартале и снижения на 0,2 % в первом.
 РЕКЛАМА
Это новый удар по правительству, поскольку на прошлой неделе доходность заимствований Франции на финансовых рынках превысила 5 %, а социальный климат остается взрывоопасным - накануне нового дня общенациональной мобилизации против дороговизны жизни и в поддержку требований молодежи.
Это снижение деловой активности фактически подводит вторую экономику еврозоны к порогу рецессии. В то же время инфляция ускорилась, и в октябре в годовом выражении достигла 3,4 % против 3,1 % в сентябре. По данным Insee, это ее самый высокий уровень с января 2024 года.
Эти слабые показатели не стали сюрпризом для экспертов на фоне особенно неблагоприятной макроэкономической конъюнктуры. "Франции, по всей вероятности, грозит техническая рецессия в ближайшие кварталы", - считает в беседе с Euronews главный стратег по Европе в BCA Research Жереми Пелозо.
"Этот сценарий уже был вполне вероятен еще до недавних бюджетных потрясений и краха рынка облигаций", - добавляет он.
"Мы врежемся в стену"
Правительство тяжело переживает удар и настаивает на необходимости своевременного принятия бюджета на 2027 год в парламенте, где у него нет большинства.
Выступая в студии Franceinfo, министр экономики и финансов Ролан Лескюр описал французскую экономику как "остановившуюся". Он также предупредил, что страна "врежется в стену", если не будет принят бюджет "оздоровления".
В случае провала парламентских дебатов правительство не исключает обращения к статье 49.3 Конституции, которая позволяет принять закон без голосования, если только не будет одобрен вотум недоверия. Другая возможность, обращение к ордонансам, процедуре, которая ни разу не применялась для принятия бюджета с момента учреждения Пятой Республики в 1958 году.
"Главный риск для французской экономики не в отсутствии бюджета"
По словам Жерома Матиса, профессора экономики Университета Париж-Дофин и автора блога "La finance au cœur de nos vies" (источник на французском языке), принятие бюджета не является "определяющим", поскольку оно не позволит, "каким-либо рычажным эффектом чудесным образом оживить экономическую активность в краткосрочной перспективе".
"Напротив, план бюджетной корректировки, как правило, в ближайшей перспективе давит на рост", - отмечает исследователь. Он подчеркивает, что задача не сводится к тому, чтобы провести через парламент правительственный проект, а заключается в том, чтобы дать инвесторам средне- и долгосрочную видимость траектории государственных финансов Франции.
Франция занимает на рынках все дороже. "Каждое повышение ставок постепенно отражается на государственном бюджете, сокращает будущие возможности для маневра и в конечном счете давит на частные инвестиции", - напоминает Жером Матис. По его словам, бюджетная неопределенность также может стать тормозом для активности: "Компании откладывают часть инвестиций, домохозяйства переносят некоторые траты, а рынки требуют более высокую премию за риск".
В пятницу доходность десятилетних французских государственных облигаций составляла 4,9 %, что на 0,17 пункта ниже максимума, достигнутого 22 октября. Франко-немецкий спред, измеряющий разницу между ставками заимствований двух стран, находится на уровне около 1,55 пункта.
"Вчерашнее заседание ЕЦБ, относительно лишенное сюрпризов, вероятно, способствовало этой разрядке, хотя его председатель Кристин Лагард отказалась комментировать ситуацию во Франции", - говорится в стратегической записке, подготовленной Жереми Пелозо для клиентов BCA и оказавшейся в распоряжении Euronews.
"Главный риск для французской экономики заключается не в отсутствии бюджета. Он в отсутствии видимости траектории государственных финансов", - подчеркивает Жером Матис. В этих условиях, "основные экономические издержки текущего блокажа связаны не столько с содержанием мер, которые не будут проголосованы, сколько с затягиванием неопределенности".
Что касается возможного принятия бюджета с помощью ордонансов, профессор не считает это "очевидным экономическим решением". По его словам, рынки действительно обращают внимание на скорость политических решений, но также на их "легитимность" и "устойчивость". Он предупреждает, что бюджет, принятый в форме ордонансов, может сократить неопределенность в краткосрочной перспективе, но сам по себе не способен восстановить долгосрочную бюджетную надежность.
"Рынки обычно предпочитают спорное решение затянувшемуся отсутствию решений. Но если бюджет, принятый ордонансами, будет восприниматься как хрупкий, подлежащий пересмотру после президентских выборов или свидетельствующий о хронической неспособности политической системы формировать большинство, положительный эффект для доверия может оказаться ограниченным", - объясняет Жером Матис.
Именно это, по его мнению, отличает нынешнюю ситуацию от "более классических" бюджетных кризисов: рынки не сомневаются в технической способности Франции взимать налоги или обслуживать свой долг. "Гораздо больше они сомневаются в ее способности замедлить его рост. Пока этот вопрос остается открытым, давление на процентные ставки, вероятнее всего, сохранится, независимо от того, какой институциональный механизм будет выбран для принятия бюджета", - подытоживает он.