






Французский банк BNP Paribas превзошёл прогноз по прибыли в третьем квартале на фоне роста доходов от торговли акциями на 50% и объявил выкуп акций на 1,3 млрд евро, заявив о низкой зависимости от французского долга.
Крупнейший банк Франции сообщил в среду о чистой прибыли в размере 3,46 млрд евро за третий квартал, что на 13,5 % больше, чем годом ранее, и выше среднего прогноза аналитиков BNP Paribas на уровне 3,23 млрд евро.
 РЕКЛАМА
Превзойти ожидания помог 50‑процентный рост доходов от операций с акциями. BNP также объявил, что с ноября выкупит собственные акции на 1,3 млрд евро, подчеркнув при этом, что его подверженность бюджетному кризису во Франции ограничена.
Выручка выросла на 9,5 %, до 13,76 млрд евро, прежде всего за счёт корпоративного и институционального банковского подразделения, где доходы увеличились на 16,6 %, до 5,2 млрд евро.
В его структуре выручка от глобальных рынков подскочила на 21,9 %, до 2,67 млрд евро, приблизившись к рекордному уровню, зафиксированному в первом квартале этого года. Направление акций и прайм‑услуг, включающее торговлю акциями и такие услуги для хедж‑фондов, как кредитование и клиринг, принесло 1,46 млрд евро, что на 50 % больше.
Операции с инструментами с фиксированной доходностью, валютами и сырьевыми товарами остались на уровне 1,22 млрд евро: рост в Азии и на рынке валют компенсировал слабость бизнеса в области кредитов и процентных ставок.
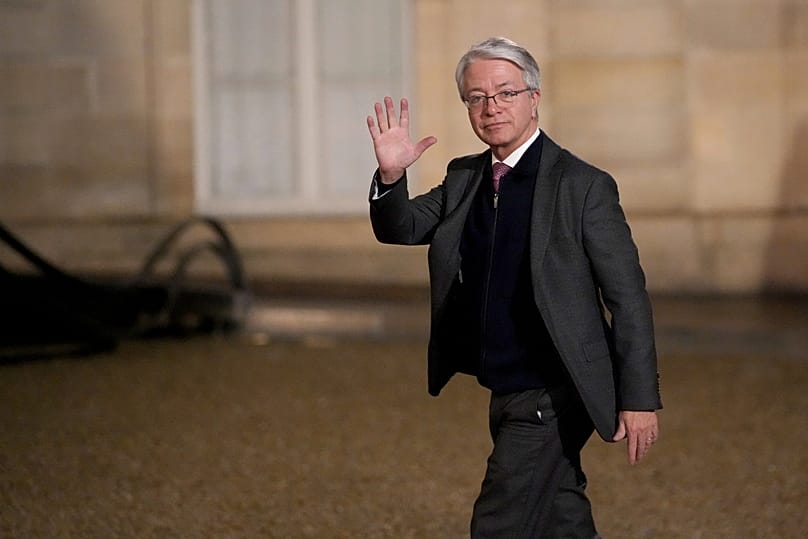
«Группа показала очень сильные результаты за третий квартал благодаря операционной эффективности всех трёх подразделений», — заявил гендиректор Жан‑Лоран Боннафе в пресс‑релизе.
Выручка подразделения коммерческого и розничного банкинга и услуг, обслуживающего домохозяйства и предприятия, выросла на 3,6 % на фоне благоприятной процентной среды и роста комиссий.
Слабым местом оказался автолизинг: выручка Arval и Leasing Solutions сократилась на 29,1 % из‑за падения цен на подержанные автомобили.
Стоимость риска — резервы на возможные непогашенные кредиты — выросла до 964 млн евро, или 39 базисных пунктов кредитного портфеля клиентов, то есть осталась в заявленных на 2026 год ориентирах банка — ниже 40 базисных пунктов.
BNP сообщила, что её коэффициент базового капитала первого уровня (Common Equity Tier 1, CET1), ключевой показатель финансовой устойчивости банка, на конец сентября составлял 12,9 %. Ожидается, что к концу года он превысит 13 % за счёт продажи BMCI, марокканской «дочки» группы.
Программа выкупа акций, одобренная Европейским центральным банком, запускается в преддверии распределения прибыли за 2026 год.
BNP подтвердил свои цели до 2028 года, в том числе норму рентабельности материального капитала на уровне 12 % в этом году с ростом выше 13 % к 2028‑му. Новый стратегический план до 2030 года будет представлен 2 февраля.
На открытии торгов в Париже в среду акции банка снижались примерно на 1,5 %.
BNP сглаживает опасения вокруг долга Франции
Отчётность публикуется на фоне политического и бюджетного кризиса во Франции.
Доходность французских десятилетних гособлигаций впервые с 2002 года превысила 5 % на прошлой неделе, поскольку разобщённый парламент с трудом продвигает обсуждение бюджета на следующий год на фоне массовых уличных протестов.
Рейтинговое агентство Moody’s в пятницу сохранило суверенный рейтинг Франции без изменений, но с негативным прогнозом.
BNP сообщила, что держит около 19 млрд евро французских гособлигаций, примерно 16 млрд из которых учитываются по амортизированной стоимости, то есть колебания их рыночной цены не отражаются на капитале банка.
По оценке банка, дополнительное расширение спреда доходностей французских и немецких облигаций ещё на 0,5 процентного пункта сократит коэффициент CET1 лишь примерно на 0,02 пункта.
На французский рынок в 2025 году приходилось менее 10 % докодоговой прибыли материнской компании — примерно вдвое меньше, чем в 2016‑м, следует из презентации результатов, то есть за последние годы BNP заметно снизил зависимость от Франции.