




Рост стоимости заимствований и политическая неопределённость усиливают давление на финансы Франции. Oxford Economics предупреждает: сильный шок на рынке облигаций может в 2027 году ввести Францию и Италию в рецессию, хотя долговой кризис не входит в базовый сценарий.
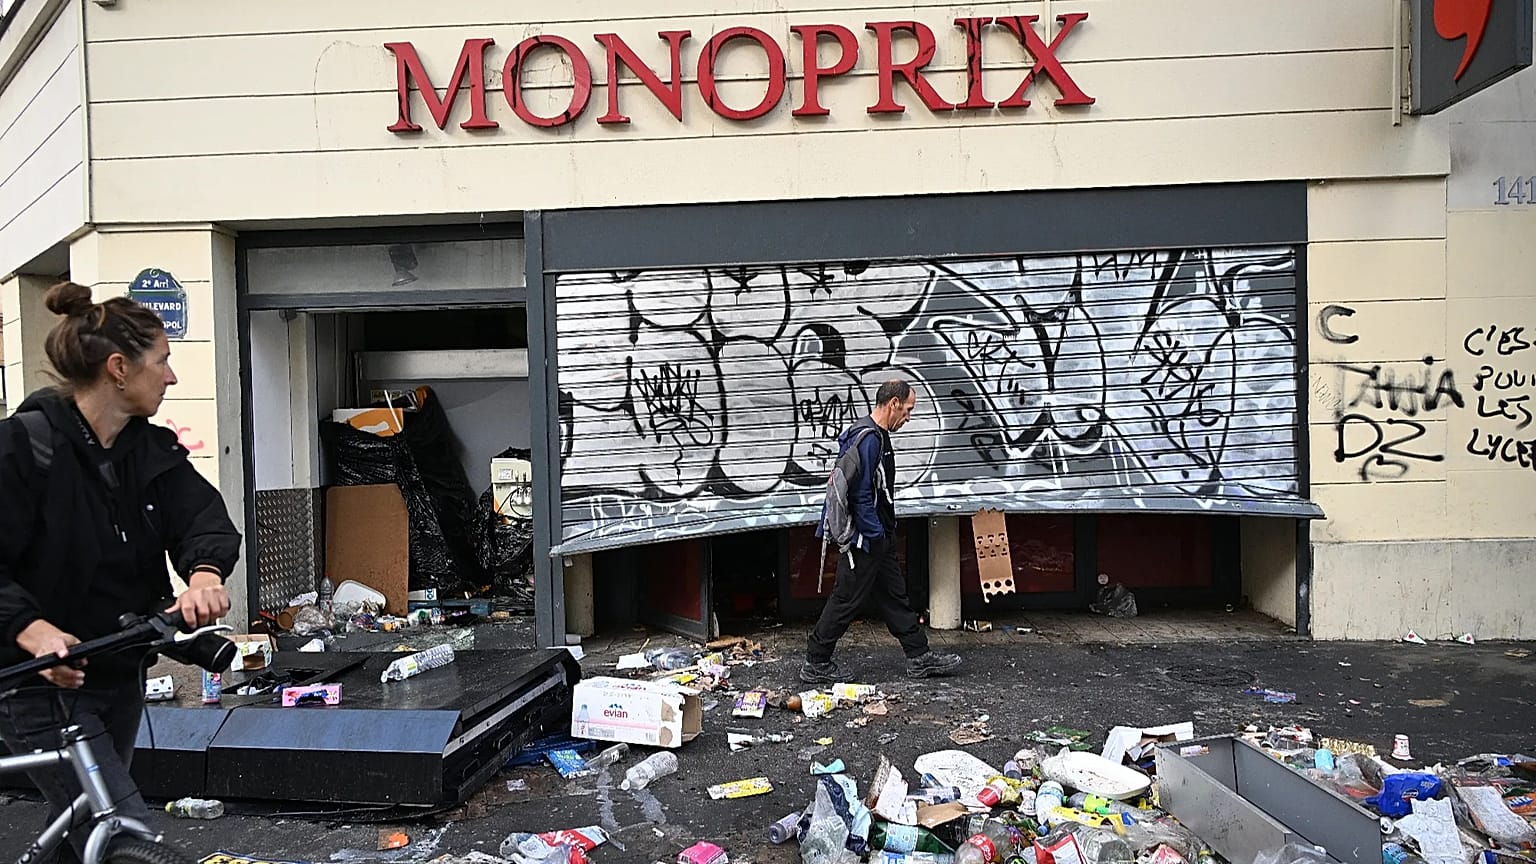
Второй по величине экономике еврозоны в понедельник пришлось столкнуться с новым ростом доходности облигаций после вспышки насильственных уличных протестов, которые прошли в стране в выходные.
 РЕКЛАМА
Доходность 10‑летних государственных облигаций Франции в понедельник держалась на уровне около 4,9 %, близком к максимуму более чем за два десятилетия: инвесторы требуют более высокую премию за владение французским долгом. Демонстранты добиваются мер в ответ на рост стоимости жизни и ухудшение качества государственных услуг, включая образование.
Беспорядки усиливают давление на правительство, которое пытается провести бюджет на 2027 год через глубоко расколотое Национальное собрание, нижнюю палату французского парламента.
Непосредственная задача — принять реалистичный бюджет, который успокоит инвесторов накануне президентских выборов весной 2027 года. Однако восстановление доверия будет зависеть и от того, сможет ли следующая администрация взять курс на улучшение состояния публичных финансов на несколько лет вперёд.
Что подогревает тревогу инвесторов?
Во Франции один из самых высоких в ЕС показателей госдолга: по последним данным национального статистического управления INSEE, он достигает 119 % ВВП. При этом правительство прогнозирует дефицит бюджета на уровне 5,4 % ВВП в 2026 году. Объём государственного долга на конец июня 2026 года составлял 3,596 трлн €.
Стоимость обслуживания этого долга резко растёт. По прогнозу правительства, процентные выплаты по госдолгу в 2027 году достигнут 91 млрд €, по сравнению с 79,2 млрд € в этом году, то есть почти на 12 млрд € больше.
Ускорение инфляции и слабый рост экономики угрожают снизить налоговые поступления и ещё больше разогнать дефицит и долг.
В нынешних бюджетных условиях у правительства остаётся мало пространства, чтобы удовлетворить требования протестующих с помощью очередного масштабного пакета расходов по примеру подхода президента Эмманюэля Макрона «чего бы это ни стоило» в период пандемии.
Власти испытывают давление с тем, чтобы сократить дефицит и взять на себя обязательства по долгосрочной экономии, чтобы успокоить облигационный рынок. Если стоимость заимствований продолжит расти, французский долг станет всё труднее контролировать.
Развитие кризиса по нисходящей спирали может ударить и по другим крупным экономикам еврозоны, таким как Италия.
Как долговые проблемы Франции могут отразиться на Италии
Смоделировав последствия потрясений на французском долговом рынке с распространением на другие страны еврозоны с высоким уровнем госдолга, аналитики Oxford Economics пришли к выводу, что особенно уязвимой окажется Италия: она сочетает медленный рост, высокий долг и инвестиции, чувствительные к ужесточению финансовых условий.
Одним из ключевых индикаторов тревожности рынков является разрыв между доходностью 10‑летних государственных облигаций той или иной страны и аналогичных бумаг Германии. Текущий спред — дополнительная доходность, которую инвесторы ожидают за владение французским, а не немецким долгом, — вырос примерно до 145 базисных пунктов. Это немного ниже пика, достигнутого ранее в этом месяце, который стал максимальным уровнем с времён долгового кризиса в еврозоне 2011–2012 годов.
Oxford Economics описывает базовый сценарий и два стресс‑сценария. В базовом варианте предполагается, что спред по французским облигациям до апреля 2027 года, когда пройдут президентские выборы, останется ниже 200 базисных пунктов, а затем сузится. Экономисты по‑прежнему считают долговой кризис во Франции маловероятным, хотя и потенциально очень опасным, а не своим основным прогнозом.
В двух неблагоприятных сценариях рост стоимости заимствований сочетается с падением доверия со стороны бизнеса и потребителей. В умеренном варианте спред по французским бумагам расширяется до 250 базисных пунктов с примерно 140 пунктов на момент публикации доклада 15 октября. В жёстком варианте он достигает 400 пунктов.
В рамках жёсткого сценария Франция и Италия в 2027 году скатятся в рецессию. Для Бельгии это также означало бы скачок стоимости заимствований, тогда как Испания, Португалия и Греция столкнулись бы с ростом доходности облигаций, но понесли бы меньший экономический урон: их экономики не сократились бы.
Принципиально важно, что даже в этом тяжёлом сценарии еврозона в целом избежала бы рецессии.
По словам главного экономиста по Европе в Capital Economics Эндрю Кеннингема, расширение спреда по французским облигациям до 400 базисных пунктов — «правдоподобный неблагоприятный сценарий, (…) сопоставимый с уровнем спредов Италии в 2012 году».
Кеннингем согласился, что в таком случае на другие страны с высоким уровнем госдолга, включая Италию, также будет оказываться серьёзное давление.
«Однако, в отличие от начала 2010‑х годов, ЕЦБ будет в куда лучшем положении, чтобы поддержать страны, отличные от Франции, с помощью Инструмента защиты трансмиссии», — отметил он.
В рамках этого инструмента ЕЦБ может выкупать государственные облигации, помогая сдерживать стоимость заимствований при условии, что страна выполняет определённые критерии.
Кеннингем также подчеркнул, что риски для банковского сектора и вероятность обвала на рынке недвижимости сейчас значительно ниже, чем в 2010‑е годы.
«Так что ситуация может сильно ухудшиться, но вряд ли достигнет масштабов кризиса 2010‑х годов», — подытожил он.
Согласно расчётам Oxford Economics, в жёстком сценарии доходность 10‑летних французских облигаций во втором квартале 2027 года поднимется до 7 %, а дефицит бюджета превысит 6 % ВВП. Консалтинговая компания предупреждает, что столь высокие уровни доходности могут спровоцировать кризис ликвидности.
Тем не менее ожидания вмешательства ЕЦБ для поддержки Франции остаются сдержанными. На прошлой неделе глава ЕЦБ Кристин Лагард заявила, что средства для остановки роста стоимости французских заимствований «прежде всего должны быть найдены во Франции» — за счёт бюджетных мер, способных успокоить инвесторов.
Что Франция может сделать, чтобы вернуть доверие инвесторов
По оценке Oxford Economics, для успокоения рынков потребуются меры по поэтапному сдерживанию государственных расходов на протяжении нескольких лет, подкреплённые чёткими законодательными обязательствами, особенно в части пенсионного возраста.
Однако аналитики предупреждают, что «нынешнее правительство меньшинства не в состоянии убедительно взять на себя обязательства по длительной бюджетной консолидации, необходимой для успокоения рынков». Значительная часть ответственности за проведение болезненных мер может, таким образом, лечь на следующую администрацию.
Тем временем, по словам Кеннингема, инвесторы рассчитывают, что правительство примет бюджет, предусматривающий снижение дефицита в следующем году примерно до 5 % ВВП, «поэтому любое отклонение от этой планки может привести к дальнейшей потере доверия на рынке французских облигаций».
В преддверии президентских выборов будущей весной опросы отдают лидерство главе крайне правых Марин Ле Пен. В интервью Financial Times на прошлой неделе она пообещала «масштабное сокращение государственных расходов при одновременном оживлении экономики».
6 октября она представила свой «контрбюджет», предполагающий к 2032 году чистую экономию в 140 млрд € по сравнению с 2026‑м, дефицит ниже 3 % ВВП к 2030‑му и введение конституционного бюджетного правила. Её партия предлагает сокращение административных и социальных расходов, затрат, связанных с иммиграцией, и взноса Франции в бюджет ЕС.
Однако экономисты подвергли расчёты сомнению. Замдиректора по исследованиям и прогнозированию Французской обсерватории экономической конъюнктуры (OFCE) Матьё План заявил в интервью Le Monde, что свыше 80 млрд € предполагаемой экономии вызывают вопросы: они плохо проработаны и будут крайне трудно реализуемы.
Пока же Франция сталкивается с риском порочного круга, когда рост стоимости заимствований вынуждает к новым сокращениям расходов или повышению налогов, что подрывает рост и делает управление долгом ещё сложнее.
«Франция уже много лет движется навстречу долговому кризису, и этот момент всё ближе», — подвёл итог Кеннингем.