






ЕЦБ, по ожиданиям, сохранит ставку: распродажа французских облигаций ужесточает заимствования в еврозоне, а Лагард настаивает, что действовать должен Париж, а не Франкфурт.
Когда Европейский центральный банк (ЕЦБ) соберется на заседание в следующий четверг, большинство аналитиков ожидают, что процентные ставки останутся без изменений, в том числе потому, что рост доходности государственных облигаций уже увеличивает стоимость заимствований по всей зоне евро.
 РЕКЛАМА
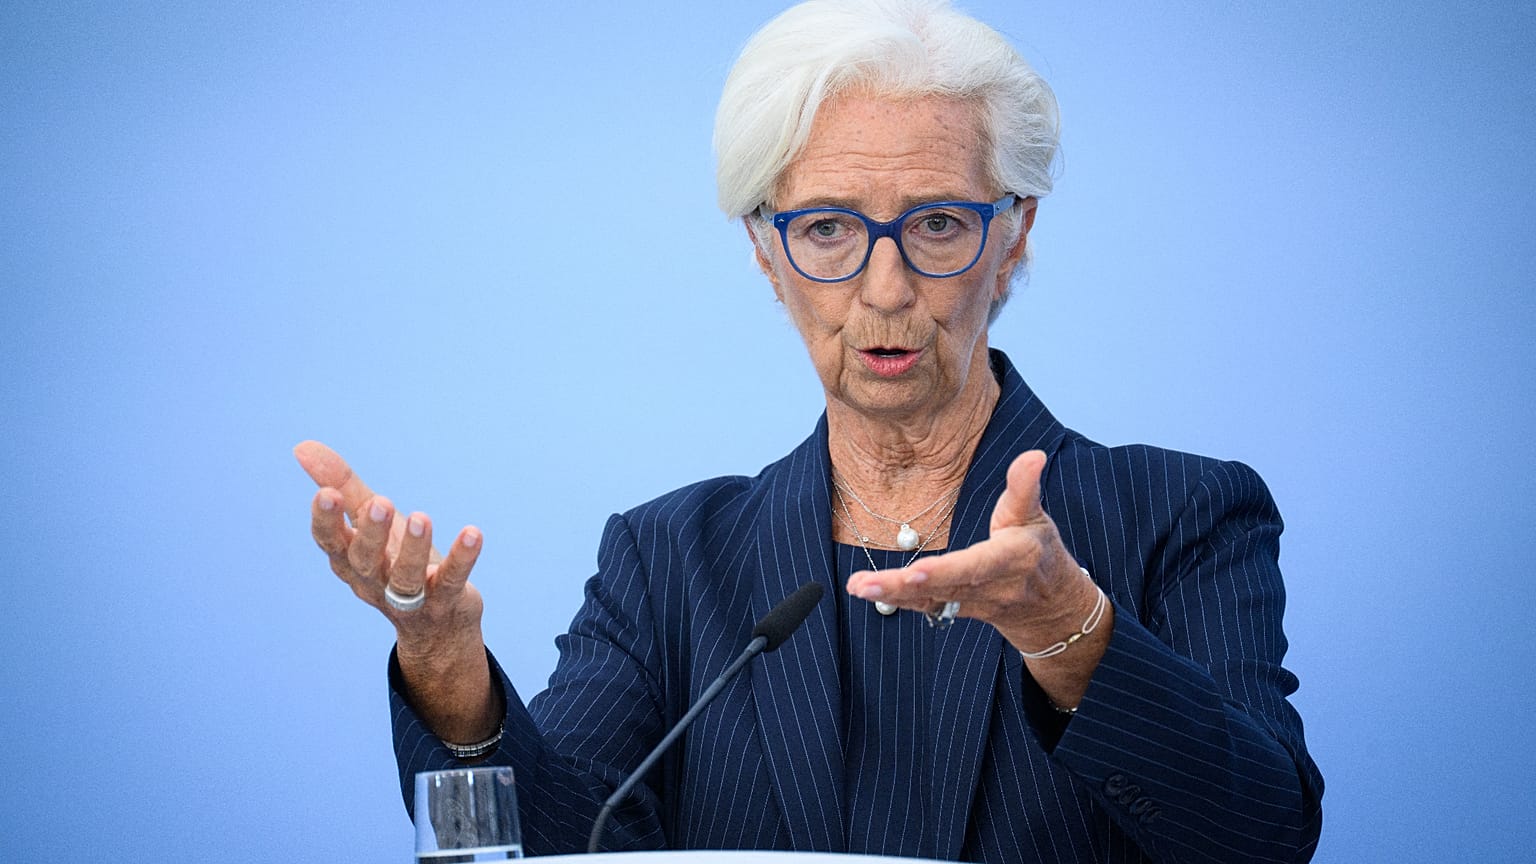
Президент ЕЦБ Кристин Лагард умерила надежды на спасение, заявив, что решение проблем Франции с государственным долгом нужно искать внутри страны.
Доходность 10‑летних облигаций государственного займа Франции в пятницу превышала 5 %, после того как в среду впервые с 2002 года достигла этого уровня. Разница доходностей с 10‑летними германскими облигациями, считающимися самым надежным долгом в зоне евро, превышала 170 базисных пунктов.
Доходность 30‑летних бумаг составляла 5,5 %, а разрыв с германскими 30‑летними облигациями был еще шире – 184 базисных пункта.
В четверг стоимость пятилетних кредитных дефолтных свопов Франции – контрактов, страхующих инвесторов от дефолта правительства, – также поднялась выше 100 базисных пунктов впервые с октября 2012 года, когда зона евро переживала кризис суверенного долга.
Парламентарии по‑прежнему расходятся во мнениях по поводу бюджета на следующий год, который предусматривает сокращение расходов на 43 млрд евро и дополнительные меры по увеличению доходов, но у правительства нет большинства, чтобы провести их через парламент.
Несмотря на недавние движения на рынках, рейтинговое агентство Moody’s в пятницу вечером подтвердило для Франции рейтинг Aa3, хотя и с «негативным» прогнозом. У S&P и Fitch рейтинги на одну ступень ниже.
Социальная нестабильность усиливает тревогу инвесторов.
Новые акции протеста ожидаются в эти выходные, и префект полиции Парижа Патрис Фор в письме рекомендовал владельцам бизнеса нанимать частную охрану.
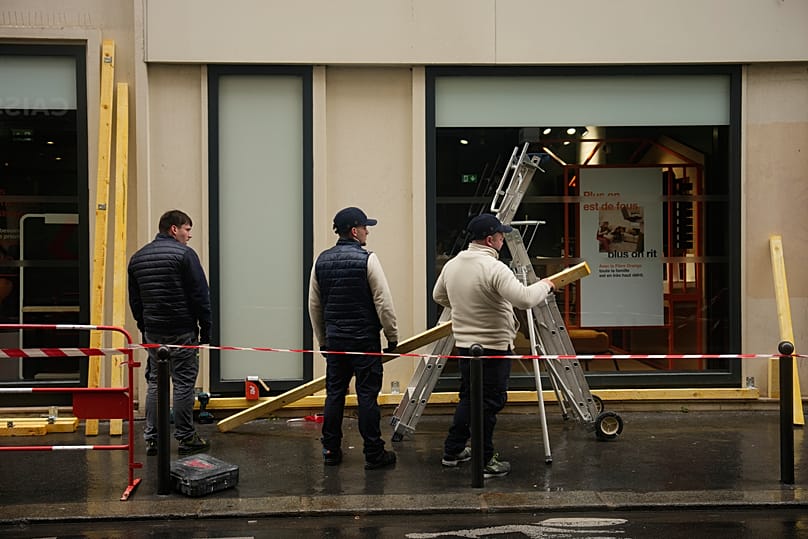
Французские профсоюзы, единодушно выразившие разочарование после встречи с премьер-министром Себастьяном Лекорню в среду, призвали к масштабной мобилизации 5 ноября.
Софи Бине, руководитель одной из крупнейших профсоюзных конфедераций Франции CGT, призвала работников «сделать забастовку всеобщей».
Облигации берут на себя работу ЕЦБ
Аргументы в пользу очередного повышения ставки по‑прежнему сохраняются.
ЕЦБ уже дважды в этом году поднимал ставки, доведя депозитную ставку до 2,5 %, а инфляция в зоне евро в сентябре подскочила до 3,8 % на фоне роста цен на энергоносители.
Тем временем доходность германских облигаций с сентября выросла настолько, что их влияние на рост и инфляцию примерно соответствует повышению ставки на 25 базисных пунктов, оценил в записке для инвесторов в четверг Карстен Бжески, глобальный руководитель макроаналитики нидерландского банка ING.
«Для Франции эффект ближе к повышению на 50 базисных пунктов», – написал Бжески, добавив, что «рынок облигаций фактически взял на себя работу ЕЦБ».
Бжески ожидает, что ЕЦБ будет ждать новых прогнозов своих экономистов в декабре, прежде чем решать вопрос о следующем повышении ставки.
Президент ЕЦБ Кристин Лагард заявила в Европарламенте 28 сентября, что долгосрочные ставки «заметно выросли, что будет тормозить рост».
Может ли ЕЦБ вмешаться?
Представители ЕЦБ стараются минимизировать ожидания возможного вмешательства для снижения стоимости заимствований Франции, но полностью такую возможность не исключают.
Во время кризиса долгов зоны евро центральный банк скупал государственные облигации, чтобы стабилизировать рынки и обеспечить передачу своих решений по ставкам в реальную экономику.
Выступая на полях ежегодных собраний Международного валютного фонда и Всемирного банка в Бангкоке на прошлой неделе, Лагард отметила, что «есть особые обстоятельства, из‑за которых отдельные страны страдают сильнее, и Франция как раз относится к таким случаям».
«Главное и первоочередное решение должно быть найдено во Франции. И оно связано с бюджетной политикой», – добавила глава ЕЦБ.
Глава Банка Франции Эммануэль Мулен пошел еще дальше, заявив в прошлую пятницу, что условия для вмешательства ЕЦБ на тот момент не выполнялись, поскольку в зоне евро нет признаков финансовой фрагментации.
Однако оба выступления прозвучали до того, как доходность 10‑летних французских облигаций превысила 5 %.
Если ЕЦБ все‑таки решит вмешаться на французском долговом рынке, одним из вариантов может стать Инструмент защиты трансмиссии (Transmission Protection Instrument, TPI), созданный в 2022 году и ни разу не использованный.
TPI позволяет ЕЦБ выкупать долг тех стран, у которых стоимость заимствований растет способами, которые он считает не оправданными их экономическими фундаментальными показателями и угрожающими передаче денежно‑кредитной политики по всей зоне евро.
Чтобы страна могла претендовать на помощь, она должна выполнить ряд критериев, включая соблюдение бюджетных правил ЕС и удержание долга на устойчивой траектории.
Франция живет с соотношением госдолга к ВВП 119,1 %, а нынешние переговоры по бюджету не дают особых надежд на быстрое сокращение дефицита, необходимое для перевода долга на устойчивую траекторию.
Одновременно правительство ожидает, что расходы на обслуживание долга в 2027 году вырастут более чем на 10 млрд евро по сравнению с нынешним годом.
«Порог для запуска программы выкупа облигаций ЕЦБ по‑прежнему остается высоким», – написал Бжески в другой записке для инвесторов на прошлой неделе.
По его словам, для Франции это как минимум означало бы принятие полного бюджета. Слишком раннее вмешательство могло бы быть «истолковано как монетарное финансирование долга страны, не желающей соблюдать правила», предупредил он.
Другой экстренный инструмент ЕЦБ – программа прямых денежных операций (Outright Monetary Transactions, OMT), созданная в 2012 году на пике кризиса долгов зоны евро и позволяющая неограниченно скупать краткосрочные облигации страны, испытывающей трудности.
Однако воспользоваться ей могут лишь те правительства, которые предварительно согласовывают программу финансовой помощи с стабилизационным фондом зоны евро – Европейским механизмом стабильности.
Вместо этого Бжески ожидает, что ЕЦБ негласно приостановит сокращение своего портфеля облигаций, гибко реинвестируя погашаемый долг, как это уже делалось во время пандемии COVID‑19.
Если турбулентность перекинется на другие долговые рынки зоны евро, Бжески рассматривает TPI как инструмент последней инстанции. Если Франция и дальше будет нарушать бюджетные правила ЕС, «ЕЦБ может даже рассмотреть возможность покупки облигаций почти всех стран зоны евро, кроме Франции», – считает он.
Пока же Бжески ожидает, что заседание по ставке на следующей неделе будет «без сюрпризов в части решений, но явно нет – в части заявлений».