


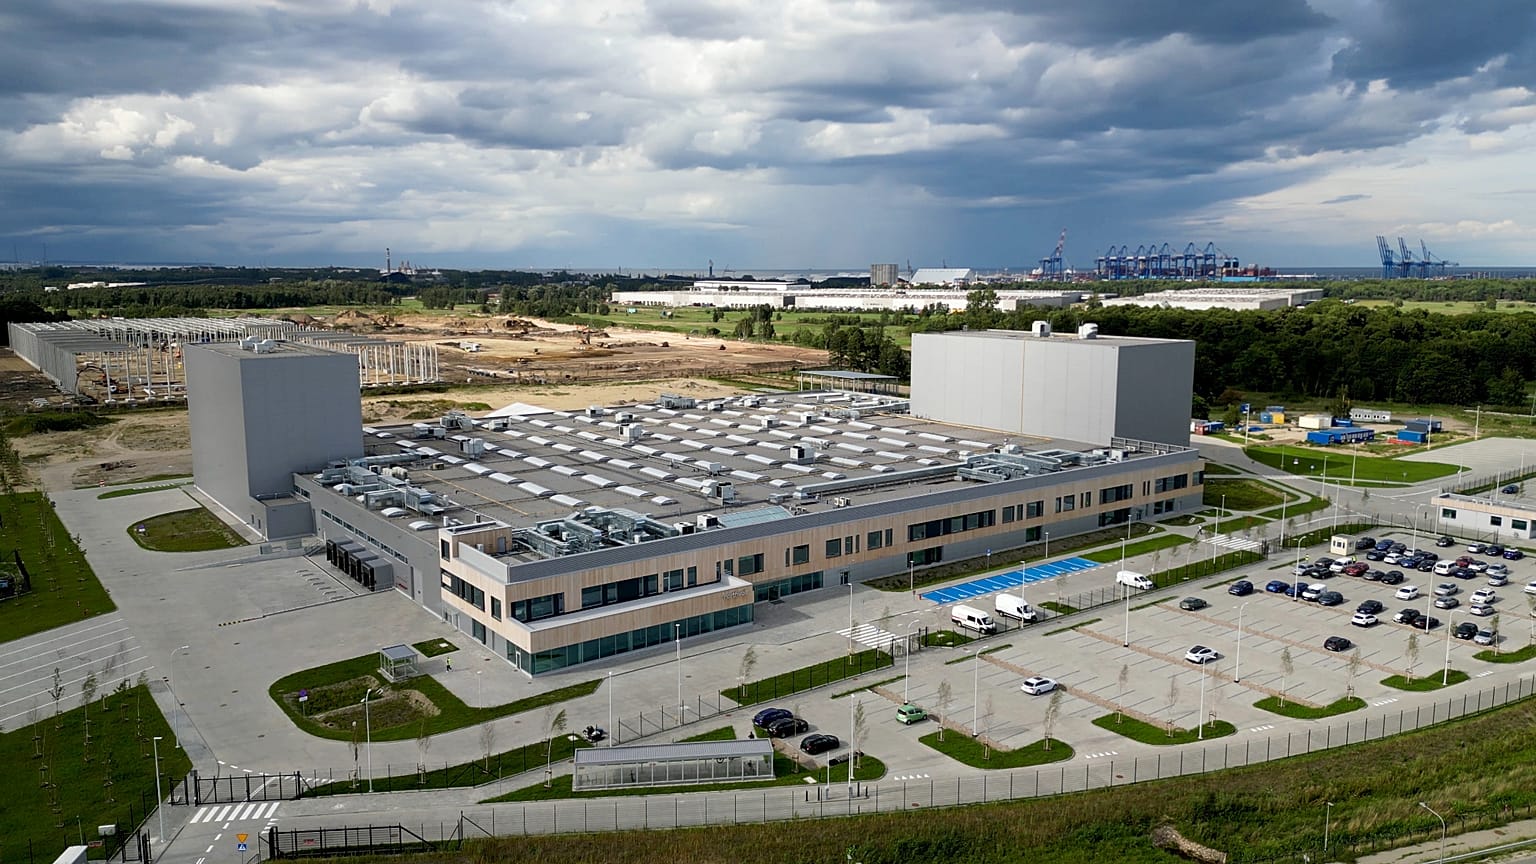


От проектов на бумаге к реально работающим батареям: так меняется рынок энергии и растёт ценность систем хранения.
Домашние счета за электроэнергию по-прежнему высокие, и всё же на оптовом рынке некоторые операторы могут даже получать деньги за потребление энергии. Это один из парадоксов, порождённых ростом возобновляемых источников энергии: солнце и ветер вырабатывают электричество тогда, когда могут, а не тогда, когда оно нужно сети, и в периоды перепроизводства цены могут уходить в минус.
 РЕКЛАМА
Именно поэтому нужны огромные батареи, BESS (Battery Energy Storage System), способные накапливать избыток энергии и отдавать его позже. Их роль стала настолько стратегической, что вокруг них развернулась настоящая золотая лихорадка, в которой Италия играет одну из главных ролей.
Батареи: в Италии 300 ГВт заявок на подключение
К концу 2025 года заявки на подключение систем накопления на высоком и сверхвысоком напряжении, поданные в Terna, достигли 300 ГВт. Но из них лишь 56 получили разрешение, и только 6,8 ГВт были готовы к началу работ.
Уже установленные системы накопления имели мощность 7,4 ГВт и ёмкость 17,9 ГВт·ч. Terna оценивает, что к 2030 году потребность составит около 72 ГВт·ч и будет расти в сценариях до 2040 года.
Таким образом, 300 ГВт заявленной мощности — это не только объекты, которые вскоре войдут в эксплуатацию: это ещё и гигантская предварительная бронь в будущей электросистеме.
В послании о состоянии Союза, произнесённом 16 сентября Урсула фон дер Ляйен напомнила, что в 2025 году Европа ввела более 80 ГВт новой возобновляемой мощности, тогда как мощности, в шесть раз превышающие этот объём, всё ещё ждут подключения к сети. «Нам нужно быстрее инвестировать. Ускорить подключения к сети. Развивать системы хранения», — сказала она.
Германия: гонка за батареями ещё масштабнее
Германия демонстрирует эту динамику в ещё более крайней форме. Только в 2025 году операторы сетей получили 18 158 заявок на крупные системы накопления общей мощностью 573,5 ГВт.
Выданные предложения о подключении покрывали 54,2 ГВт; реально работающие установки от среднего напряжения и выше составляли 3,6 ГВт.
Федеральное сетевое агентство (Bundesnetzagentur) отмечает также, что часть заявок дублируется: один и тот же девелопер может подать один проект в несколько точек сети и лишь затем выбрать, где строить.
По сути, до появления самих батарей покупают опционы.
Когда приходят банки: хранение энергии превращается в инвестиционный актив
История немецкой компании Kyon Energy показывает, насколько быстро изменилась финансовая сторона отрасли. В январе 2024 года TotalEnergies выкупила её у трёх основателей, заплатив сразу 90 млн евро плюс последующие earn-out. На тот момент Kyon уже реализовала 770 МВт и имела продвинутый проектный портфель ещё на 2 ГВт.
Тогда сооснователь Филипп Мерк объяснял, что финансировать крупные батареи было всё ещё сложно: Kyon сначала строила за счёт собственных средств и обращалась за банковским рефинансированием только после ввода объектов в эксплуатацию.
Спустя два года картина иная. В 2026 году TotalEnergies продала Allianz Global Investors 50 % одиннадцати проектов Kyon общей мощностью 789 МВт и ёмкостью 1 628 МВт·ч; в июле было объявлено о проектном финансировании примерно на 440 млн евро, которое подписали десять финансовых институтов.
Структурированные соглашения tolling — своего рода аренда мощности батареи — обеспечивают долю контрактных доходов и делают денежные потоки более предсказуемыми.
Настоящая ценность может появиться ещё до начала строительства
О том же механизме говорит и Стефано Эндрицци, партнёр MergersCorp, занимающийся сделками особого финансирования в том числе в сфере возобновляемой энергетики.
«У скольких есть финансовая мощь, чтобы строить? У очень немногих, может быть у одного из пятидесяти», — замечает он. Зато многие могут забронировать участок земли и проработать проект целиком «на бумаге». Таким образом стоимость создаётся ещё до начала строительства.
Крупные инвестиционные фонды, энергетические компании и проектно-строительные фирмы, EPC, предпочитают приобретать уже разрешённые проекты и сразу заходить на стадию реализации: практичный способ купить время и не утонуть в дебрях разрешительных и бюрократических процедур.
В Италии первый аукцион по батареям собрал лавину заявок
В Италии конкуренция уже хорошо заметна. На первом аукционе MACSE в сентябре 2025 года Terna распределила 10 ГВт·ч мощности, полностью в литий-ионных батареях.
Заявки более чем в четыре раза превысили предложенный объём, а средневзвешенная цена опустилась до 12 959 евро за МВт·ч в год против резервной премии в 37 000 евро — примерно на 65 % ниже.
Тем временем капитал продолжает поступать. По данным Modo Energy, в 2025 году в Европе было зафиксировано 82 сделки с BESS против 25 годом ранее на заявленную сумму 8,6 млрд евро. Объём раскрытой долговой нагрузки вырос с 1,4 до 6,1 млрд; проектное финансирование составляет половину всех сделок.
Ужесточение правил против «призрачных» проектов
Европейская комиссия уже официально признала проблему. В руководящих принципах по подключению к сети, опубликованных в декабре 2025 года, она называет спекулятивные заявки и проекты, которые не дозревают, одной из причин очередей.
В документе перечисляются случаи захвата сетевой мощности, множественных заявок на один и тот же проект и даже примеры, когда подключение блокируется с целью последующей перепродажи прав на него.
В качестве мер против этого предлагаются критерии, привязанные к зрелости проектов, сроки, штрафы и финансовые депозиты, которые могут быть потеряны, если инвестиция не реализуется.
Италия: новые правила против насыщения сети
Италия уже начала корректировать курс. Декрет «Bollette» от февраля 2026 года ввёл реформу против «виртуальной» насыщенности сети: мощность должна будет окончательно закрепляться за разрешёнными проектами, а некоторые подключения, полученные ещё незрелыми инициативами, могут быть аннулированы.
Исполнительный декрет министерства MASE был подписан 8 сентября; остаётся последний регуляторный шаг со стороны ARERA.
Парадокс в том, что ужесточение правил приходит после лет, в течение которых Брюссель и национальные правительства стремились как раз ускорить те процедуры, которые теперь нужно сделать более избирательными.
Директива RED III установила более короткие сроки для многих разрешений и предусмотрела ускоренные коридоры для ВИЭ и накопителей, связанных с генерирующими объектами; в Италии со временем были упрощены и процедуры для автономных BESS.
Энергетические проекты: упростить не значит сделать всё простым
«Это колоссальная работа, — говорит Эндрицци. — Даже для 4-5 мегаватт речь идёт о тысячах документов».
При этом затраты на разработку проекта остаются лишь долей тех, что требуются на строительство объекта, тогда как разрешённый проект сам по себе приобретает стоимость и может быть продан.
И здесь возникает второй парадокс. Чтобы расчистить очереди, власти могут потребовать более весомые финансовые гарантии и доказательства зрелости проектов. Но так небольшим девелоперам сложнее годами удерживать позиции, тогда как энергетические компании, фонды и крупные группы располагают необходимым капиталом.
Борьба со спекуляцией может таким образом способствовать и концентрации рынка.
Гонка за участки под ВИЭ, BESS и дата-центры
В итоге финансовая гонка вновь возвращается к земле. Солнечные станции, агровольтаика, ветроэнергетика и BESS ищут площадки и точки подключения, а дата-центры тоже быстро наращивают потенциальный спрос на сетевую мощность.
CREA оценивает среднюю стоимость сельскохозяйственных земель в Италии в 2024 году примерно в 22 400 евро за гектар и отмечает влияние распространения объектов возобновляемой энергетики на цены; в отдельных случаях зафиксированы предложения по размещению фотогальванических станций порядка 60 000 евро за гектар.
По словам Эндрицци, сельхозугодья на севере Италии, которые обычно стоят 15–25 тыс. евро за гектар, при интересе к их энергетическому освоению доходят до запросов в 90–100 тыс.
В новом энергетическом рынке стоимость участка зависит уже не только от того, что на нём можно выращивать. Она определяется также тем, какой объём энергии может проходить рядом и можно ли уже сегодня забронировать на нём позицию в завтрашней энергосистеме.
Словарь хранения энергии: ключевые определения
GW (гигаватт) - показатель мощности, то есть того, насколько быстро батарея может поглощать или отдавать энергию.
GWh (гигаватт-час) - показатель ёмкости, то есть того, сколько энергии батарея способна накопить. Система мощностью 1 GW, которая может выдавать её в течение четырёх часов, имеет ёмкость 4 GWh.
Арбитраж - механизм, при котором батарею заряжают, когда электроэнергия стоит дёшево или когда цены становятся отрицательными, а затем продают энергию, когда цена растёт.
Merchant - обозначает доходы, напрямую зависящие от ситуации на рынке электроэнергии, без фиксированной платы, гарантированной контрактом.
Tolling - оператор платит вознаграждение за право использовать, в соответствии с контрактом, мощность батареи. Так владелец получает более предсказуемую часть дохода.
Гидроаккумулирующая станция (гидроаккумулирование) - форма накопления энергии, при которой избыток электроэнергии используется для подъёма воды из нижнего бассейна в верхний. Затем вода снова падает через турбины и генерирует новую энергию.