


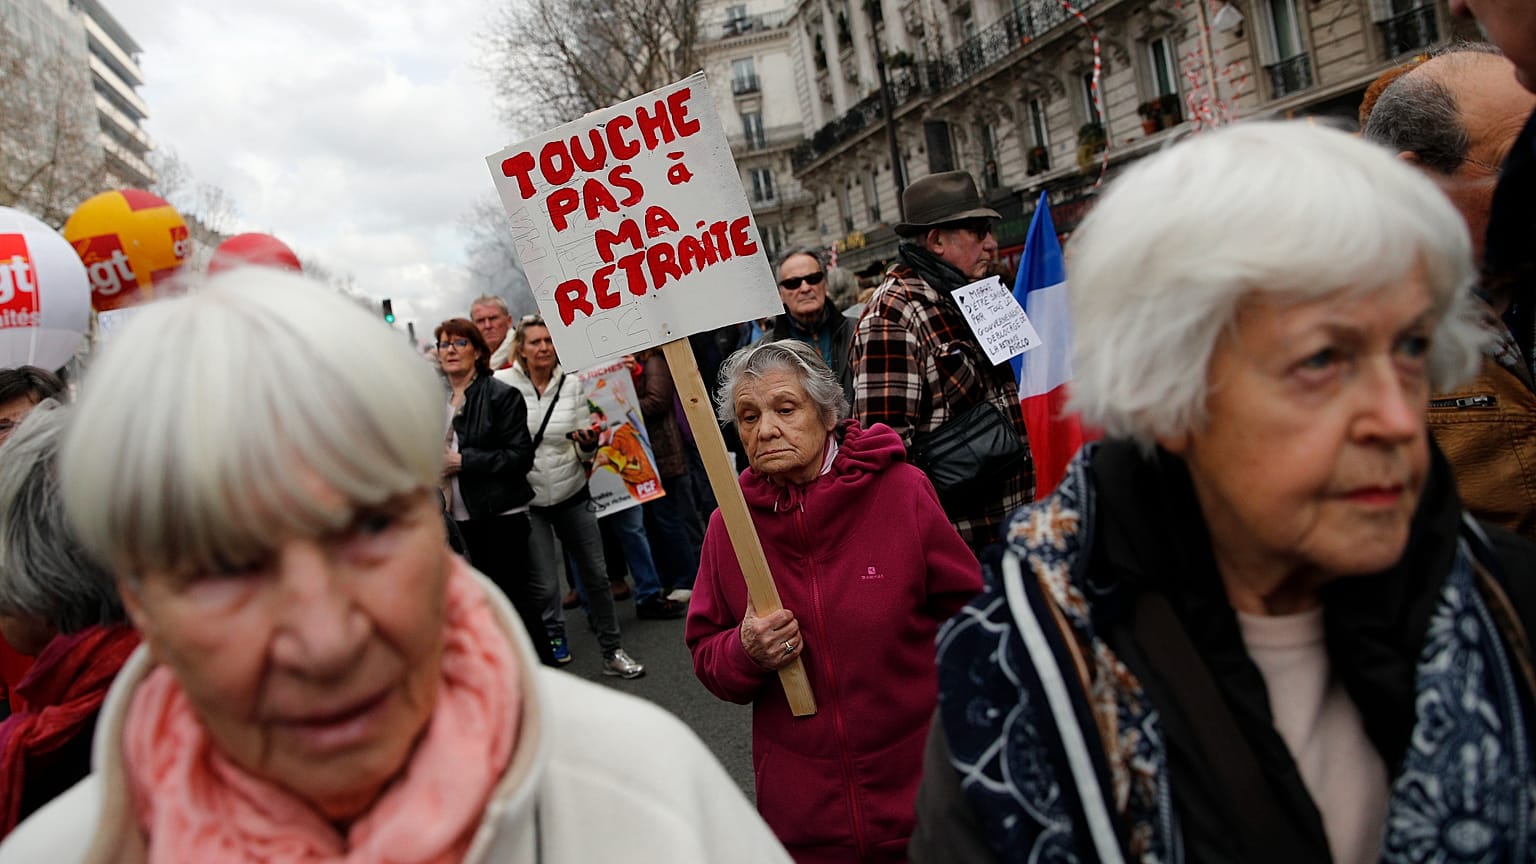




Чтобы выйти на пенсию с 70% нынешней зарплаты, работникам со средним доходом нужно откладывать свыше 1 000 € в месяц в Швейцарии и более 600 € в Германии. Euronews Business сравнивает расчёты для женщин и мужчин по всей Европе.
По оценкам ОЭСР, обязательные пенсии окажутся ниже целевого показателя пенсионного дохода в 22 из 30 европейских стран, которые она изучала.
 РЕКЛАМА
В докладе Pensions Outlook 2026 ОЭСР рассчитывает, сколько дополнительно должны откладывать работники со средней заработной платой на протяжении всей трудовой жизни, чтобы выйти на пенсию с доходом в 70 % от их валового заработка.
В Литве зафиксирован самый большой разрыв как доля заработка, 20,7 %, тогда как в Швейцарии оценка необходимого дополнительного ежемесячного взноса самая высокая - более 1 000 € в месяц для мужчин со средней зарплатой.
ОЭСР называет это разрывом по взносам. Это та дополнительная доля заработка, которую работникам нужно направлять в добровольный пенсионный план, сверх обязательных взносов, чтобы достичь целевого уровня.
То, какой доход людям нужен на пенсии, частично зависит от того, на какие расходы они рассчитывают. «Универсальной цели по уровню пенсионного дохода не существует. Вместо использования целевых коэффициентов замещения можно применять ориентиры по потреблению, то есть целевые уровни расходов для достижения определенного образа жизни на пенсии», - сказала Euronews Business аналитик по вопросам политики в ОЭСР Стефани Пайе.
ОЭСР рассчитывает разрывы по взносам, которые среди мужчин со средней зарплатой варьируются от 0,4 % в Турции до 20,7 % в Литве. В большинстве стран показатели для женщин примерно такие же. Но в Польше и Венгрии разрыв для женщин на 8,6 и 2,9 процентного пункта больше соответственно.
Во многих странах разрыв составляет двузначные значения: Ирландия (19,4 %), Польша (17,3 %), Хорватия (15,7 %), Словения (12,5 %), Латвия (12,3 %), Эстония (12,2 %), Швейцария (12,1 %), Германия (11,1 %), Бельгия (10,7 %) и Исландия (10 %).
«Когда разрывы велики, это означает, что люди часто недостаточно копят, и у них не будет достаточно средств для достойного уровня жизни на пенсии», - сказал Euronews Business профессор Иэн Клэчер из Лидсского университета.
В других крупных экономиках разрыв составляет 9,1 % в Великобритании и 6,2 % во Франции.
Он меньше в Болгарии (4,4 %), Словакии (3,9 %) и Швеции (2,2 %). Самый маленький положительный разрыв в Турции - 0,4 %.
В Австрии, Дании, Греции, Италии, Люксембурге, Нидерландах, Португалии и Испании ожидается, что обязательные пенсии будут соответствовать целевому показателю ОЭСР для мужчин со средней зарплатой.
Сколько дополнительно работникам пришлось бы откладывать каждый месяц?
Euronews Business применила ставки взносов, рассчитанные ОЭСР, к средним валовым зарплатам 2025 года. Одинаковый процент может выливаться в очень разные суммы в зависимости от уровня заработка.
Исходя из средних валовых зарплат 2025 года, оценочный дополнительный взнос для мужчин колеблется от примерно 5 € в месяц в Турции до 1 084 € в Швейцарии.
Эта сумма превышает 500 € в месяц в Ирландии (974 €), Исландии (716 €), Германии (617 €), Бельгии (556 €) и Норвегии (532 €).
В Великобритании мужчине со средней зарплатой пришлось бы откладывать около 494 € в месяц, чтобы достичь ориентира ОЭСР. Во Франции эта сумма составляет 238 €, в Словакии 64 €, в Болгарии 68 €, в Швеции 91 €, в Румынии 111 €, в Венгрии 129 €, а в Польше 360 €.
Даже сравнительно небольшие ежемесячные отчисления могут быть тяжелым бременем там, где зарплаты ниже. В 2025 году средний валовой месячный заработок составлял от 1 549 € в Турции до 8 957 € в Швейцарии. В Германии он был 5 558 €, в Великобритании 5 445 €, в Швеции 4 195 €, во Франции 3 830 €, в Польше 2 078 €, а в Венгрии 1 772 €.
При таком уровне зарплат пенсионный доход на уровне 70 % заработка составил бы примерно 1 084 € в месяц в Турции и 6 270 € в Швейцарии.
Почему разрывы по взносам отличаются?
Пайе отметила, что различия напрямую связаны с тем, на какой доход от обязательных пенсий могут рассчитывать работники. Коэффициент замещения измеряет пенсионный доход как долю заработка работника до выхода на пенсию.
«Более низкий коэффициент замещения в системе обязательных пенсий означает, что вам придется больше отчислять на добровольной основе, чтобы достичь целевого коэффициента замещения», - сказала она.
Профессор Трауте Майер из Университета Саутгемптона связала большой разрыв по пенсионным взносам в Польше с сокращением государственных пенсий после перехода от государственного социализма к рыночной экономике. Она связала большой разрыв в Ирландии с традиционно низкими обязательными пенсиями в условиях либерального социального государства. В качестве причины более низкого разрыва в Швеции она указала на сильные государственные пенсионные обязательства, коренящиеся в социальной демократии.
«Низкие разрывы также могут означать, что защищены только формально занятые работники, оставляя многих вне сферы обязательного охвата (Турция)», - сказала она.
Покупательная способность денег на пенсии
Профессор Лаури Леппик из Таллиннского университета заявил, что небольшой разрыв по взносам мало что говорит о том, что может купить обязательная пенсия в таких странах, как Турция.
Клэчер добавил: «Сам по себе разрыв по взносам не дает полной картины, так как другой важный фактор - это покупательная способность денег на пенсии».
Пенсионные доходы в Европе сильно различаются. В 2023 году расходы ЕС на пенсии по возрасту в среднем составляли около 1 440 € в месяц на одного получателя, по данным Eurostat.
Эта цифра относится к людям, которые уже получают пенсию, включая тех, у кого была более короткая трудовая карьера. Ориентир ОЭСР, напротив, применяется к работникам, только выходящим на рынок труда и затем проходящим полный трудовой путь.
Бедность среди пенсионеров
Майер указала на риск бедности на пенсии.
«Исследования неизменно показывают, что добровольные пенсионные накопления недостаточны, особенно среди людей с низкими доходами. Люди недооценивают будущие потребности, отдают приоритет текущим расходам, не доверяют частным схемам или не имеют возможностей для сбережений», - сказала она Euronews Business.
Что может измениться до выхода работников на пенсию?
Разрыв по взносам - это показатель, ориентированный на будущее. Он ничего не говорит о нынешних пенсионерах. «Он основан на ожидаемых коэффициентах замещения для людей, которые выходят на рынок труда сегодня, при допущении, что правила пенсионной системы останутся неизменными до их выхода на пенсию», - сказала Пайе.
Прогнозы учитывают изменения, уже закрепленные в законе, в том числе запланированное повышение пенсионного возраста. Профессор Марек Гура из Варшавской школы экономики отметил, что дальнейшие изменения могут повлиять на то, сколько людям нужно откладывать. По его мнению, более высокий пенсионный возраст уменьшил бы потребность в дополнительных сбережениях, а более низкие коэффициенты замещения, напротив, увеличили бы ее.
«В результате реальная потребность в дополнительных добровольных пенсионных сбережениях оказывается менее однозначной, чем это следует из оценок», - сказал он.
Как работает разрыв по взносам?
Пайе привела пример работника со средней зарплатой, обязательная пенсия которого, как ожидается, заменит 50 % его заработка. По ее расчетам, отчисляя около 9 % дохода в пенсионный план с установленными взносами с 22 лет и до выхода на пенсию, можно покрыть оставшиеся 20 процентных пунктов.
Возьмем работника, который зарабатывает 3 000 € в месяц незадолго до выхода на пенсию. Целевой уровень в 70 % дал бы ему валовой пенсионный доход 2 100 € в месяц. Если его обязательная пенсия составит 1 500 € в месяц, недостача будет равна 600 € в месяц.
При зарплате 3 000 € взнос в 9 % будет означать 270 € в месяц. На протяжении всей карьеры работник откладывал бы одну и ту же долю заработка, поэтому в евро суммы были бы ниже в периоды, когда он зарабатывал меньше. Согласно допущениям в этом примере, эти взносы и доход от их инвестирования обеспечат дополнительные 600 € в месяц на пенсии.